みなさんこんにちは、このブログを書いている東急三崎口です。
この記事では、タイトルの通りキオクシアのこれまでとここからを考えてみたくなったので、これまでの経緯を踏まえたうえで、今後の未来として考えることを書いていきたいと思っています。
最近、まとまって記事を書く時間が取れなくなっていて投稿頻度が減っています。
従来の書き方では、たいていの記事は1日の中でまとまった時間を取ったうえで一発で書き上げていました。
しかし、この方法だと書き上げるまでの時間が取れないと、なかなか新規の記事が書けず、1か月1本程度にとどまってしまっていました。
そこで、まとまった時間が取れなくなってしまったことは仕方がないので、途中段階で記事を公開したうえで、追記していく形をとってみようと思います。
新たな取り組みなので、うまくいくかわかりませんが、うまく更新していく方法としてやっていきたいと思っております。
というわけで、更新履歴が一番最初にきて、そのあと本題に入る形になります。
更新履歴
2026/7/10:構成策定
2026/7/17:LBOスキームによる巨額の負債まで追記
2026/9/15:WDとの合併話まで追記
2026/9/16:設備投資の堅調さまで追記
最近の雑感
おそらくこの記事は長くなるので、最初に最近感じている雑感から入ります。
感じる雑感としては、大きく2つあります。
・キオクシアに言及する人増えましたよね?
・株価が上がれば何でも正義?
それぞれについて書いていきます。
キオクシアについて言及する人増えましたよね
本当に、上場前からウォッチして、財務諸表やIPO目論見書を見て記事を書いていたのを踏まえると、上場後にキオクシアについて言及する人が増えたと感じます。
上場するということは、不特定多数の株主が株式を買えるようになるので、公開される情報も増えますし、株価や業績に対して注目する人も必然的に増えます。
それ自体は非常に良いことなんだと思います。非上場の時は、元東芝だけど売られた会社というイメージが強かったと思いますが、今ではキオクシアという社名自体の認知度も上場前と比べて上がったのではないかと思います。
株価が上がれば何でも正義?
キオクシアの株価は、上場直後と比べて目を見張るほど上がっていて、非常に驚いています。
正直、公開情報をウォッチしていましたが、私自身は株を買えていません。半導体メモリ業界の業績のボラティリティは非常に大きいのを知っているが故に、買えなかったというのが本音です。
株価が上がるにつれ、言及する人が増えること自体は良いことなんでしょうけど、株価が上がれば正義のような感覚の人が多いんだなぁと感じるようになりました。
上場株式なので、キャピタルゲインを狙うのは当然です。
一方で半導体メモリメーカーは、技術の進歩のスピードが半導体以外の業界と比べて非常に速く、投資判断をするうえで技術について触れないのは無理筋なのではなかろうか?とも感じます。
もちろん、財務や直近の業績を見るのは不可欠ですが、少し技術よりの情報も混ぜながら株価が上がる=正義といった見方ではないところから書いてみたいなと思うようになりました。(と感じたので、こんな記事を書き始めたのです。)
記事の構成はすでに考えているので、以下の部分は時間が取れたタイミングで追記していこうと思っています。
2026/7/10更新
キオクシアのこれまで
ここからは本論に入って、キオクシアのこれまでについて簡単に書いていきます。
東芝からの独立
キオクシアを語るうえで欠かせないのが、東芝からの独立です。
多くの方はすでにご存じだと思うので詳しくは書きませんが、キオクシアは元々東芝の半導体メモリ部門でした。
東芝が、不適切会計を行ったことを背景に(不適切だと考えるかどうかは、立ち位置によって意見が分かれるところではありますが、一般的にとらえられている不適切会計という表現をしています)、不特定多数の株主からの公募増資が困難な状況にありました。
上場していながら、公募増資が不可能な状態にある東芝に、原発関連の巨額の損失が発生しました。
のれんの減損にあたるため、東芝の自己資本が激減し、資金調達を迫られることになりました。売れる事業は売ってしまっていたので、それまで虎の子として位置付けていた半導体メモリ部門を売却して、資金を調達することになったわけです。
正確に表現すると、半導体メモリ部門の売却は、半導体メモリ事業で当時協業していたWestern Digitalの反対などにより、当初の予定より遅れることになりました。
半導体メモリ事業の売却が成立するより先に、資金調達を行わなければいけなかった関係上、東芝はファンド相手に第三者割当増資を行っています。
この時の第三者割当増資により、ファンドの保有株式数が激増し、経営判断を自律的に行うことが困難になり、東芝自体が上場廃止になる遠因となっています。
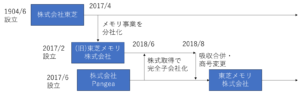
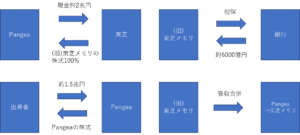
東芝本体はその後上場廃止になりました。これとは別に、キオクシアはベインキャピタルを中心とするコンソーシアムに対して約2兆円で売却されました。
この辺の詳しい経緯は、こちらの記事で昔々書いたので、細かい部分に興味がある方は読んでみてください。
LBOスキームによる巨額の負債
キオクシアは、ベインキャピタルを中心とするコンソーシアムに約2兆円で売却されました。この事実はよく報道されていますし、キオクシアの上場後でも時々報道されるのでご存じの方が多いと思います。
しかし、「2兆円」の内訳についてはあまり報道されません。
売却のスキームの記事の中でも書いていますが、現金2兆50億円で売却されています。
この現金を調達した内訳は、大きく分けて4つあります。
・株式(約2724億円)
・転換社債(約5897億円)
・優先株(約6840億円)
・融資(約6361億円)
4つを足すと、約2兆円になります。
このうち、転換社債については、上場前に株式に転換されているので、実質的には株式と同じ立ち位置です。
最終的に転換社債を株式に転換するのに株式と転換社債を使い分けているのは、売却時に議決権ベースで日本企業の議決権が50.1%であるという形を作ることが重要だったからでしょう。
この辺は、キオクシアが上場してしまったあとだとどうでもいい話です。非上場の時には、色々仕掛けがされていたんだろうくらいに思ってください。
重要なのは、株式と転換社債を足して、上場前の段階で実質的に株式となった部分の合計が約8500億円であることです。
優先株は、当時の条件を見ると実質的に借金のような形でした。融資は文字通り借金です。つまり、キオクシアが売却される時に動いた2兆円のうち、株式としては8500億円、借金が1.2-1.3兆円程度であったわけです。
これ自体は、ファンドへの企業売却時にレバレッジドバイアウト(LBO)としてよく使われるスキームです。
東芝から見ると、現金2兆円を調達し(株式として3500億円を再出資していますが)、資金不足を凌いだ形です。
キオクシアから見ると、東芝本体から売られた上に、1.2-1.3兆円近い負債を負って売られた形です。
結果的に、キオクシアは上場を果たして時価総額も上場直後より上がっていますが、東芝から売却された時のLBOスキームで負った借金が重い負担になったいた時期もあったので細かく書いています。
2026/7/17更新
独立後の苦境
東芝からの独立後、LBOスキームで負った負債を返しながら、NAND市場に挑んだキオクシアでしたが、当初の予想とは違った形であろう市況に翻弄されます。
東芝から独立後の2019年4-6月期から2026年1-3月期までの売上高と営業利益・当期純利益を図にしています。
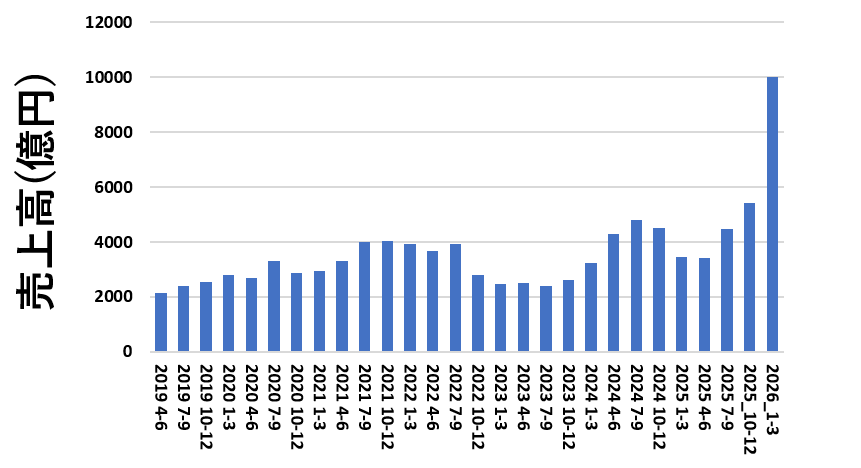
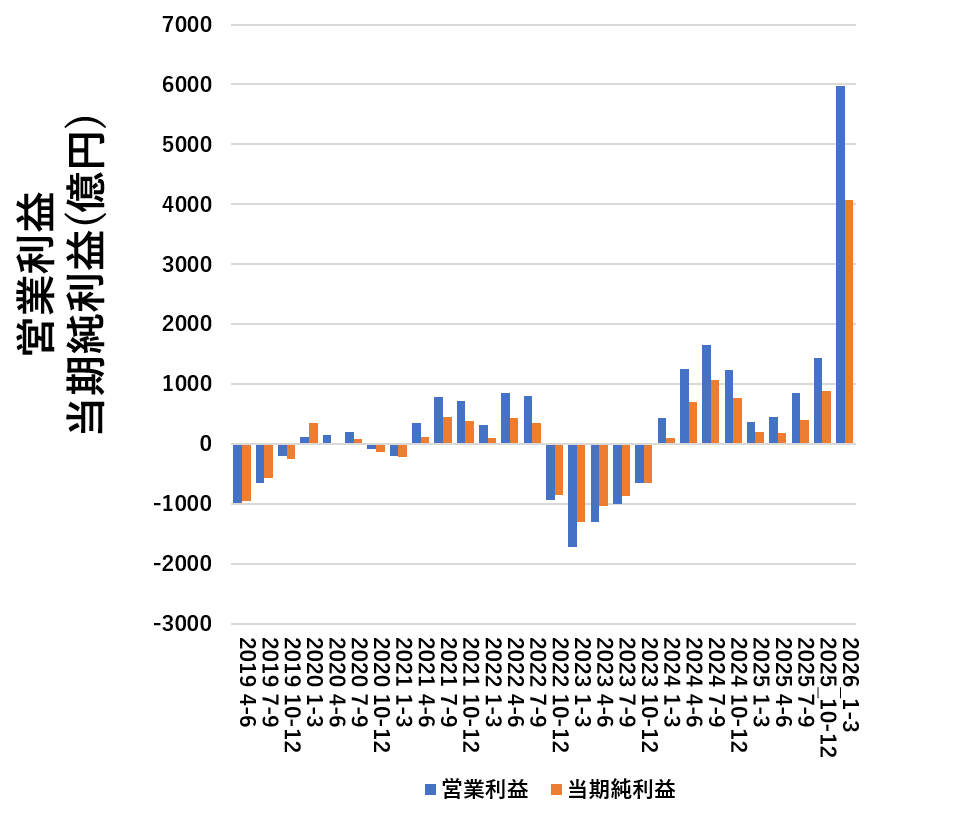
2026年1-3月期は、生成Ai需要がNANDにも波及して、劇的に売上高が増加した期でした。それまでのNAND市況は、上がったり下がったりを繰り返していたことがわかります。
2019年から2024年までの5年間は、2022年7-9月期から始まったメモリ不況の影響もあり、営業利益を合算すると赤字になっています。
DRAMは、先端品に関しては寡占化していて、価格の下落がNANDと比べれば抑えられていたことと、生成Aiによる好況の影響を先んじて受けていたため、メモリ不況からの復活は早かったです。
一方、NANDフラッシュは、当初生成Ai特需の恩恵を受けられておらず、売上高の伸びは緩やかでした。
今となっては劇的に売上高と利益が伸びていますが、2024年当時はNAND市況は厳しい状況が続きそうだと本当に思っていたくらいでした。
このように、東芝からの独立後、NANDフラッシュの市況が好況に入ることはしばらくなく、資金的にも厳しい状況が続いていました。
WDとの合併話
東芝からの独立後、幾度となく取りざたされていたのが、当時協業していたWestern Digitalとの合併話です。
https://www.asahi.com/articles/ASS2Q6J34S2JULFA018.html
https://www.nikkei.com/article/DGXZQOGN25EPY0V20C21A8000000
出ては消え、出ては消えを繰り返していましたが、結局Western Digital側がHDD事業とSSD事業を分離することになりました。
正確に表現すると、Western DigitalのSSD部門がSanDiskとしてスピンオフされ、SanDiskとキオクシアがNANDフラッシュ製造の協業を続ける形になっています。
結果論でNAND市況が生成Aiの恩恵を受けたあとの今から考えると、下手に合併しなくてよかったと言えるわけですが、当時は合併せざるを得ないのではないか?という空気感があったのも事実です。
その当時と比べると、隔世の感があるNAND市況です。
2026/9/15更新
念願の上場
Western Digitalとの合併等の話が、浮かんでは消えるを繰り返しているうちに、新規上場の話になりました。
新規上場を果たしたのは、2024/12/18でした。実際に上場するまで、2回上場延期を経ての上場だったので、関係者からすれば念願の上場だったのではないでしょうか。
とはいえ、新規上場時の時価総額は2兆円に届きませんでした。東芝から売却されたときの価格は約2兆円だったので、売却時の価格を下回る形での上場となりました。
上場時の時価総額だけを見ると、長期間保有していたわりに、売却時よりも時価総額が低くなっているので、投資としては失敗に見えます。私自身も、上場時は「どうやって投資ファンドは利益を出すんだろう?」と思っていたことを覚えています。
上場当時に、その時点での感覚で記事を書いているので、興味がある方は読んでみてください。
(当時の感覚で書いているので、今となっては何を言っているんだ?という部分もありますが、ご容赦ください。)

NAND需要の急騰
上場後、生成Ai需要がNAND市況(特にデータセンタ向けSSD)にも波及し、NAND専業だったキオクシアの業績にも劇的な好影響を与えています。
データセンタ向けのSSD需要が爆発しているので、価格が上がり(単価)×(販売数量)で出てくる売り上げが激増したということのようです。
半導体メモリは、製造における設備投資が巨額であるため、固定費を回収するために工場を稼働し続けるのが宿命となるため、需要が増えても簡単に供給を増やすことができません。
工場の製造キャパシティで供給量がキャップされている状態で、需要が激増すると価格が急上昇します。(逆もまた然りですが。)
価格が急上昇する局面では、供給側のキャパシティを上回る需要が発生しているわけなので、作れば作るだけ売れる状態になります。
こういうわけで、キオクシアだけに限らず、NANDフラッシュメモリを製造している各社は、売上が激増しました。
日本だとキオクシアの売上・利益に注目が集まっていますが、半導体メモリを製造している各社(Samsung・SK Hynix・Micron・SanDisk)に共通の出来事です。
現在
ここからは、執筆日(2026/9)時点でのキオクシアの現在について書いていきます。
執筆日時点と明記しているのは、数か月から半年後には、状況が全く違う形になっていることも十分に考えられるからです。
時価総額の急騰
キオクシアの時価総額の急騰は、メディアでもよく報道されていました。
上場時の時価総額が約1.5兆円だったのと比べると、最高値で112,700円をつけて、東証で上場している会社の中で時価総額ナンバーワンになりました。
しかし、時価総額ナンバーワンは長くは続かず、2026/9時点では4-6万円台をいったりきたりしていて、時価総額は20-30兆円前後です。
20-30兆円の時価総額がついているだけでも、上場時と比べれば非常に高いです。上場時から持っている方は、現時点でもテンバガーは確定しているわけです。
株価がこれだけ急騰した原因を一つに求めることは難しいですが、NANDフラッシュメモリを製造している海外の他社と比較した場合に、上場時の株価が割安であったことは事実でしょう。
ただ株価のチャートを見る限り、途中からは上がるから買われるような形でうなぎ上りで株価が上がったのがリアルなところだと感じます。
企業が成長するにしても、1-2年で時価総額が10倍になるケースは少ないですし、売上高や利益が1-2年で10倍になるケースはもっと少ないでしょう。
売上規模が小さい会社であれば、数年で10倍の規模になることはありえますが、キオクシアは上場時で年間売上高が1兆円前後ありました。
生成Ai向けデータセンターの需要があるのは事実ですが、株価に関しては期待で上がっていた分のプレミアムが剥落したと考えるのが自然だと思います。
AI向けデータセンター需要による業績の急騰
生成Ai向けデータセンター需要に関しては、業績を見ても明らかです。
キオクシアの四半期ごとの売上高を図にすると、このようになります。
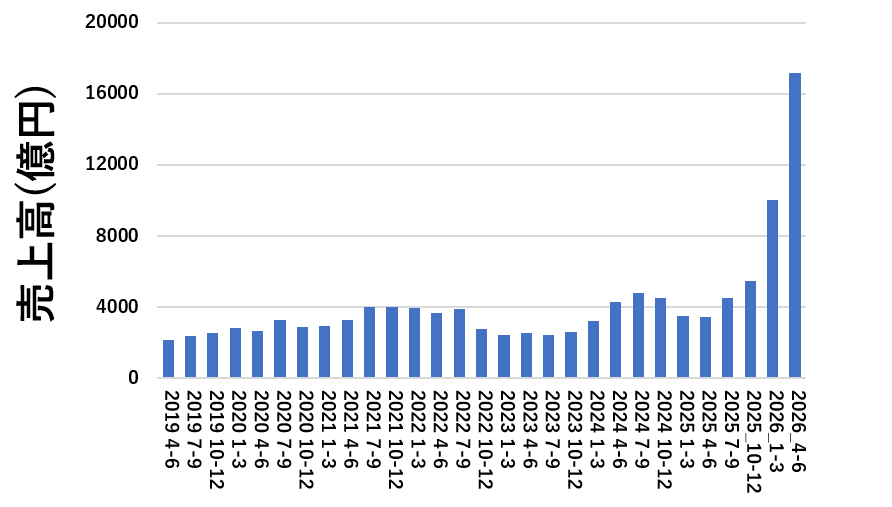
2026年1-3月期の伸び方もすさまじかったんですが、2026年4-6月期はさらに伸びています。
本当に、データセンター向けSSDの需要によるところが非常に大きく、販売単価が上がっていることが反映されていると考えられます。
営業利益と当期純利益を四半期ごとに図にすると、このようになります。
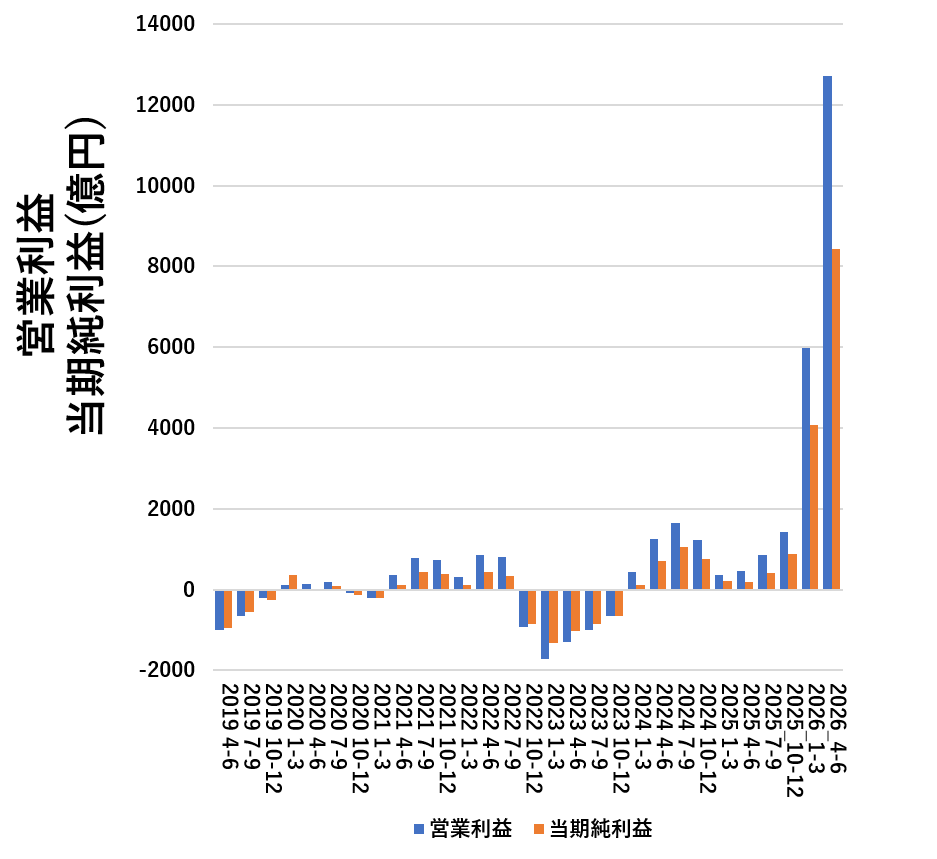
売上高の図でも十分だったんですが、利益でみると、伸び方のすさまじさが強調されています。
従来は、年間の営業利益が数千億円だったものが、四半期の営業利益が1兆円超えですからね。
実際のところ、生成Aiのデータセンター向けSSDの需要で、これだけの売上高と営業利益になっていることは間違いないので、今キオクシアが儲かっていること自体は疑いようのない事実です。
この伸び率での成長がいつまで続くかはわかりませんが、今今の利益水準が続くのであれば、半導体メモリの超好況期(いや黄金期かな?)に稼ぎまくっているメモリメーカーを体現しているような形です。
設備投資の堅調さ
売上高、営業利益の伸びから考えると、設備投資にお金を振り向けているのではないか?と思いがちですが、意外と設備投資に突っ込んでいるわけではないのが実情のようです。
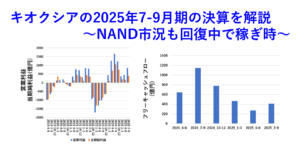
キオクシアの営業CF・投資CF・財務CFを四半期ごとに図にすると、このようになります。
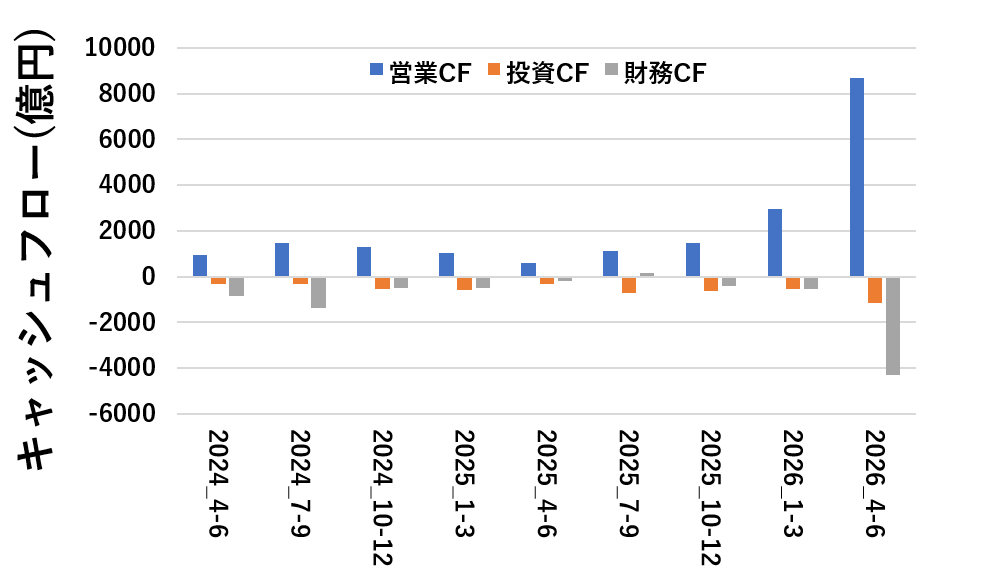
市況が好況で利益も激増している割には、投資CF増えていないんですよね。営業CFが増えているのは当然として、投資CFよりも財務CFのマイナスが増えていることが目立ちます。
要は、儲かっているけれども、設備投資の前に借金を返しているのが実際のところだと見えます。
キオクシアの2026年4-6月期決算発表資料のp12にも書いてありますが、シニアローンの返済を完了となっています。借入金を返済することで、経営に関して銀行の関与を小さくしたい思惑があったのではなかろうかと感じます。
銀行からの借り入れや、日本政策投資銀行の優先株(現在は外貨建て社債に変わっていますが)による巨額の負債は、東芝から売却された時の負の遺産なので、消せるものなら消してしまいたいのでしょう。
粉飾決算の末に、分離した子会社を売却する形で押し付けた負債が、このような形で返済されることになるのは不思議なものです。
キオクシアがこれだけ儲けたから返せるともいえるわけで、あれだけの額の負債を持ちつつ事業継続して、好況期に利益が出ているのは見事というしかないでしょう。
2026/9/16更新
これからのキオクシア
財務は健全さを取り戻した
半導体メモリの価格は需要で決まる
技術開発競争の優位性
CBAのその先
NAND以外にも手を伸ばす?
BCPE Pangea Cayman2の行く末
AI特需のその先に見えるもの
おわりに
失った技術は取り戻せない
半導体は頭で外貨を稼ぐ種
SCMは実現するのか?
まとめ
そのうち更新予定です。

コメント